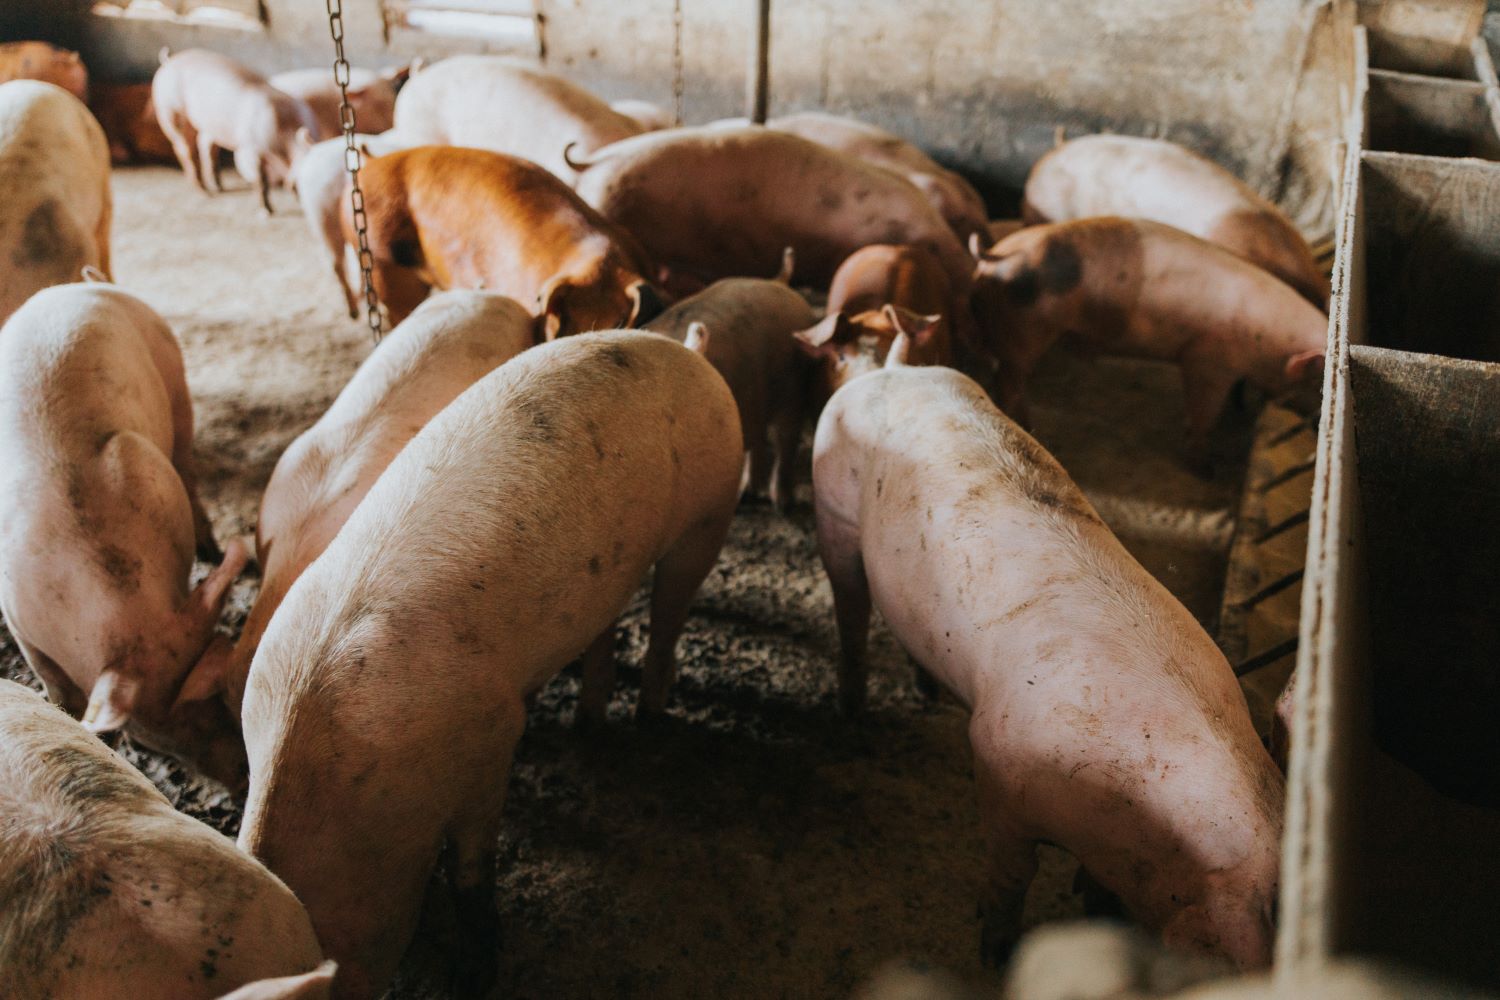
การคำนวณต้นทุนการผลิตสุกรอย่างเป็นระบบช่วยให้เจ้าของฟาร์มเห็นว่าค่าอาหาร แรงงาน พลังงาน และค่าใช้จ่ายอื่น ๆ ส่งผลต่อต้นทุนต่อกิโลกรัมอย่างไร แล้วนำข้อมูลไปกำหนดราคา วางแผนเงินสด และปรับการจัดการได้ตรงจุด องค์การอาหารและเกษตรแห่งสหประชาชาติระบุว่าอาหารสัตว์เป็นปัจจัยสำคัญของต้นทุนการเลี้ยงสุกร โดยสัดส่วนจริงแปรผันตามสูตรอาหาร ราคาในพื้นที่ และประสิทธิภาพการผลิต บทความนี้จึงอธิบายวิธีจัดหมวดต้นทุน วิธีคำนวณต้นทุนอาหาร แรงงาน และพลังงาน พร้อมตัวอย่างตัวเลขและแนวทางนำผลไปวางแผนธุรกิจ ทั้งนี้ตัวเลขตัวอย่างไม่ใช่ค่าเฉลี่ยรับรองสำหรับทุกฟาร์ม และควรแทนด้วยข้อมูลจริงของแต่ละกิจการ
ต้นทุนการผลิตสุกรอย่างเป็นระบบคืออะไร
ต้นทุนการผลิตสุกรอย่างเป็นระบบ คือการรวบรวมและจัดสรรค่าใช้จ่ายที่เกิดขึ้นเพื่อผลิตสุกรในช่วงเวลาหรือรุ่นการผลิตหนึ่ง ๆ ให้สัมพันธ์กับผลผลิตที่ขายได้ เช่น จำนวนสุกรมีชีวิต น้ำหนักขาย หรือกิโลกรัมซาก หลักการบัญชีต้นทุนการเกษตรขององค์การอาหารและเกษตรแห่งสหประชาชาติเน้นการบันทึกปัจจัยการผลิตและผลผลิตให้สอดคล้องกัน เพื่อใช้ประเมินประสิทธิภาพและประกอบการตัดสินใจ ไม่ใช่พิจารณาเฉพาะเงินสดที่จ่ายในวันนั้น
ตัวชี้วัดพื้นฐานที่ควรติดตาม ได้แก่ ต้นทุนต่อสุกรหนึ่งตัว ต้นทุนต่อกิโลกรัมน้ำหนักมีชีวิต อัตราแลกเนื้อ หรือปริมาณอาหารที่ใช้ต่อการเพิ่มน้ำหนักหนึ่งกิโลกรัม อัตราการตาย และจำนวนวันเลี้ยงจนถึงน้ำหนักขาย เมตริกเหล่านี้เชื่อมโยงกัน ตัวอย่างเช่น อัตราแลกเนื้อที่สูงขึ้นหมายถึงใช้อาหารมากขึ้นต่อการเพิ่มน้ำหนักเท่าเดิม จึงอาจทำให้ต้นทุนอาหารต่อกิโลกรัมเพิ่มตามไปด้วย
ขอบเขตการคำนวณต้องชัดเจนก่อนเปรียบเทียบฟาร์ม หากฟาร์มหนึ่งคิดต้นทุนถึงหน้าฟาร์ม แต่อีกฟาร์มรวมค่าขนส่งและค่าชำแหละ ตัวเลขต่อกิโลกรัมย่อมเทียบกันไม่ได้ ควรระบุช่วงเวลา รุ่นสุกร น้ำหนักเริ่มต้น น้ำหนักขาย และว่ารวมค่าเสื่อมราคา ดอกเบี้ย หรือค่าเสียโอกาสของแรงงานเจ้าของแล้วหรือไม่
โครงสร้างต้นทุนการผลิตสุกรช่วยแยกค่าใช้จ่ายได้อย่างไร
โครงสร้างต้นทุนแบ่งได้เป็นต้นทุนผันแปรและต้นทุนคงที่ ต้นทุนผันแปรเปลี่ยนตามจำนวนสุกรหรือปริมาณการผลิต เช่น อาหาร ยา วัคซีน วัสดุรองพื้น และพลังงานที่ใช้เดินระบบ ส่วนต้นทุนคงที่มักไม่เปลี่ยนทันทีเมื่อผลิตเพิ่มหรือลด เช่น ค่าเสื่อมราคาโรงเรือนและอุปกรณ์ ค่าเช่าที่ดิน และเงินเดือนประจำบางตำแหน่ง การแบ่งเช่นนี้ช่วยให้เห็นว่าค่าใช้จ่ายใดปรับได้ในระยะสั้น และรายการใดต้องวางแผนระยะยาว
นอกจากต้นทุนโดยตรง ฟาร์มควรพิจารณาต้นทุนทางอ้อม เช่น งานซ่อมบำรุง งานธุรการ การจัดการมูล และการตรวจติดตามสุขภาพสัตว์ หากไม่จัดสรรต้นทุนเหล่านี้ ต้นทุนต่อหน่วยอาจต่ำกว่าความเป็นจริง โดยเฉพาะฟาร์มที่มีหลายโรงเรือนหรือเลี้ยงหลายช่วงวัยร่วมกัน
ต้นทุนอาหารและวัตถุดิบ
ต้นทุนอาหารคือมูลค่าอาหารที่สุกรบริโภคจริงในรอบการผลิต รวมถึงอาหารสูญเสียจากการหก การเก็บรักษาไม่เหมาะสม หรือการจัดการรางอาหาร องค์การอาหารและเกษตรแห่งสหประชาชาติชี้ว่าอาหารเป็นองค์ประกอบสำคัญของต้นทุนในระบบการผลิตสุกร แต่สัดส่วนไม่มีค่าตายตัว จึงควรคำนวณจากใบซื้อ ปริมาณเบิกใช้ และสต็อกคงเหลือของฟาร์มเอง
สูตรพื้นฐานคือ ต้นทุนอาหารต่อกิโลกรัมน้ำหนักเพิ่ม = ค่าอาหารที่ใช้จริง ÷ น้ำหนักสุกรที่เพิ่มขึ้น หากใช้ข้อมูลอัตราแลกเนื้อ ให้คำนวณต้นทุนอาหารต่อกิโลกรัมน้ำหนักเพิ่ม = อัตราแลกเนื้อ × ราคาอาหารเฉลี่ยต่อกิโลกรัม ตัวอย่างเช่น อัตราแลกเนื้อ 2.8 และอาหารเฉลี่ยกิโลกรัมละ 16 บาท จะมีต้นทุนอาหารประมาณ 44.80 บาทต่อกิโลกรัมน้ำหนักเพิ่ม ตัวเลขนี้เป็นเพียงตัวอย่างเพื่อแสดงวิธีคำนวณ ไม่ใช่ราคาหรือสมรรถนะมาตรฐาน
ควรแยกอาหารตามช่วงการเลี้ยงและสูตร เพราะอาหารลูกสุกร อาหารสุกรรุ่น และอาหารสุกรขุนมีราคาและความต้องการสารอาหารต่างกัน การใช้ราคาเฉลี่ยทั้งฟาร์มอาจบดบังปัญหาของช่วงใดช่วงหนึ่ง ควรบันทึกน้ำหนักอาหารที่รับเข้า เบิกใช้ และเหลือปลายงวด พร้อมตรวจสอบความชื้น การปนเปื้อน และการสูญเสียระหว่างขนย้าย
ต้นทุนแรงงาน
ต้นทุนแรงงานรวมค่าจ้าง เงินสมทบและสวัสดิการที่เกี่ยวข้อง ตลอดจนมูลค่าแรงงานเจ้าของหรือสมาชิกครอบครัวที่ทำงานในฟาร์ม แม้ไม่มีการจ่ายเงินเดือนโดยตรง การไม่นับแรงงานครอบครัวอาจทำให้ต้นทุนต่ำกว่าความเป็นจริงและทำให้เปรียบเทียบกับฟาร์มที่จ้างพนักงานไม่ได้
วิธีคำนวณที่ตรวจสอบได้คือบันทึกชั่วโมงทำงานตามกิจกรรม เช่น ให้อาหาร ล้างคอก ตรวจสุขภาพ บันทึกข้อมูล และจัดการมูล แล้วคูณด้วยต้นทุนแรงงานต่อชั่วโมง หากแรงงานหนึ่งคนทำงานหลายหน่วยผลิต ให้จัดสรรตามชั่วโมงที่ใช้จริงหรือเกณฑ์ที่สม่ำเสมอ เช่น จำนวนคอกหรือจำนวนสุกร พร้อมระบุวิธีไว้ในรายงาน
ตัวชี้วัดที่ใช้ติดตามได้ ได้แก่ ชั่วโมงแรงงานต่อสุกรที่ขาย และค่าแรงต่อกิโลกรัมน้ำหนักขาย การนำตัวเลขไปเปรียบเทียบระหว่างเดือนช่วยให้เห็นผลของการปรับผังงาน ระบบให้อาหาร หรือการบันทึกข้อมูล แต่ไม่ควรลดชั่วโมงงานจนกระทบสวัสดิภาพสัตว์ ความปลอดภัยทางชีวภาพ หรือการตรวจพบสุกรป่วยตั้งแต่ระยะแรก
ต้นทุนพลังงานและสาธารณูปโภค
ต้นทุนพลังงานประกอบด้วยค่าไฟฟ้า เชื้อเพลิง และพลังงานที่ใช้กับพัดลม ปั๊มน้ำ ระบบทำความร้อน ระบบให้อาหาร และอุปกรณ์อื่น ๆ การใช้พลังงานต่อสุกรขึ้นกับสภาพอากาศ การออกแบบโรงเรือน ชนิดอุปกรณ์ และการจัดการ จึงควรอ่านจากมิเตอร์หรือแยกวงจรย่อย แทนการประมาณจากค่าใช้จ่ายรวมเพียงอย่างเดียว
สูตรคำนวณคือ ต้นทุนพลังงานต่อกิโลกรัมผลผลิต = ค่าไฟฟ้าและเชื้อเพลิงที่จัดสรรให้การผลิต ÷ กิโลกรัมน้ำหนักขาย ตัวอย่างเช่น หากค่าไฟและเชื้อเพลิงที่จัดสรรในรุ่นหนึ่งเท่ากับ 12,000 บาท และขายน้ำหนักมีชีวิตได้ 20,000 กิโลกรัม ต้นทุนพลังงานเท่ากับ 0.60 บาทต่อกิโลกรัม ทั้งนี้ต้องใช้ช่วงเวลาของค่าใช้จ่ายและผลผลิตให้ตรงกัน
การติดตามหน่วยพลังงานต่อสุกรหรือกิโลกรัมผลผลิตช่วยตรวจพบอุปกรณ์ทำงานผิดปกติ เช่น พัดลมสกปรก สายพานลื่น หรือระบบควบคุมอุณหภูมิทำงานเกินจำเป็น อย่างไรก็ตาม การประหยัดพลังงานต้องไม่ทำให้อุณหภูมิ การระบายอากาศ หรือคุณภาพอากาศในโรงเรือนไม่เหมาะสม เพราะอาจกระทบสุขภาพและการเจริญเติบโตของสุกร
ต้นทุนอื่น ค่าเสื่อมราคา และความสูญเสีย
รายการอื่นที่ควรรวม ได้แก่ ลูกสุกรเข้าขุนหรือค่าพันธุ์สัตว์ ยาและวัคซีน ค่าตรวจทางห้องปฏิบัติการ วัสดุรองพื้น ค่าซ่อมบำรุง ค่ากำจัดของเสีย ค่าขนส่ง และดอกเบี้ยตามขอบเขตการวิเคราะห์ ส่วนค่าเสื่อมราคาคือการทยอยรับรู้ต้นทุนสินทรัพย์ตลอดอายุใช้งาน เช่น โรงเรือนและเครื่องให้อาหาร แทนการบันทึกเป็นค่าใช้จ่ายทั้งหมดในปีที่ซื้อ
ความสูญเสียจากการตาย การคัดทิ้ง หรือการเจริญเติบโตล่าช้าควรแสดงในตัวชี้วัดผลผลิตและต้นทุน ไม่ควรนับเฉพาะค่าใช้จ่ายที่เห็นในใบเสร็จ เพราะจำนวนสุกรที่ขายได้น้อยลงทำให้ต้นทุนคงที่ต่อหน่วยสูงขึ้นด้วย การบันทึกสาเหตุของการสูญเสียช่วยให้ทีมฟาร์มแยกปัญหาด้านสุขภาพ การจัดการ และการซื้อวัตถุดิบได้ชัดเจนขึ้น
วิธีคำนวณต้นทุนต่อสุกรและต่อกิโลกรัม
การคำนวณที่ใช้งานได้จริงเริ่มจากกำหนดหน่วยผลผลิตและช่วงเวลาบัญชี จากนั้นรวบรวมค่าใช้จ่าย ตรวจยอดสต็อก และจัดสรรรายการร่วมให้สอดคล้องกับกิจกรรม เมื่อต้นทุนรวมและผลผลิตขายได้อยู่ในช่วงเดียวกัน จึงคำนวณต้นทุนต่อหน่วยและนำไปเปรียบเทียบกับราคาขายหรือเป้าหมายของฟาร์ม
- กำหนดขอบเขต เช่น รุ่นสุกรหนึ่งรุ่น เดือนหนึ่งเดือน หรือปีบัญชี พร้อมระบุว่าคิดถึงหน้าฟาร์มหรือรวมค่าขนส่ง
- รวบรวมต้นทุนอาหาร แรงงาน พลังงาน ลูกสุกร ยา วัคซีน ซ่อมบำรุง ค่าเสื่อมราคา และรายการอื่นที่เกี่ยวข้อง
- ตรวจสอบปริมาณคงเหลือต้นงวดและปลายงวด เพื่อคำนวณการใช้จริง ไม่ใช้ยอดซื้อแทนยอดบริโภคโดยอัตโนมัติ
- บันทึกจำนวนสุกร น้ำหนักเริ่มต้น น้ำหนักขาย อัตราตาย และน้ำหนักที่คัดทิ้ง
- คำนวณต้นทุนต่อสุกรที่ขาย = ต้นทุนรวมของช่วงที่กำหนด ÷ จำนวนสุกรที่ขายได้
- คำนวณต้นทุนต่อกิโลกรัมมีชีวิต = ต้นทุนรวม ÷ กิโลกรัมน้ำหนักมีชีวิตที่ขายได้
- เปรียบเทียบกับราคาขายสุทธิ โดยแยกค่าหัก น้ำหนักเกณฑ์ คุณภาพ และค่าขนส่งตามเงื่อนไขการซื้อขาย
ตัวอย่างสมมติ: ฟาร์มมีต้นทุนรวม 600,000 บาทในรุ่นหนึ่ง และขายสุกรได้ 200 ตัว น้ำหนักเฉลี่ยตัวละ 110 กิโลกรัม น้ำหนักขายรวมเท่ากับ 22,000 กิโลกรัม ต้นทุนต่อสุกรที่ขายได้เท่ากับ 3,000 บาท และต้นทุนต่อกิโลกรัมมีชีวิตเท่ากับประมาณ 27.27 บาท ตัวอย่างนี้ยังไม่แสดงกำไร เพราะต้องนำราคาขายสุทธิและรายรับอื่นมาคำนวณร่วมด้วย
การใช้ข้อมูลต้นทุนวางแผนธุรกิจฟาร์ม
ข้อมูลต้นทุนมีประโยชน์เมื่อใช้เพื่อการตัดสินใจ ไม่ใช่เพียงสรุปยอดย้อนหลัง หากอาหารเป็นรายการที่มีสัดส่วนสูง ฟาร์มอาจทบทวนประสิทธิภาพการใช้อาหาร การสูญเสีย และเงื่อนไขจัดซื้อ หากแรงงานต่อหน่วยสูง อาจตรวจขั้นตอนงานและการแบ่งหน้าที่ ส่วนพลังงานที่เพิ่มขึ้นผิดปกติควรตรวจมิเตอร์ อุปกรณ์ และบันทึกสภาพอากาศก่อนสรุปว่าเกิดจากการใช้เกินจำเป็น
วิเคราะห์จุดคุ้มทุนและความอ่อนไหว
จุดคุ้มทุนคือระดับราคาหรือปริมาณขายที่รายรับครอบคลุมต้นทุนตามขอบเขตที่กำหนด หากคำนวณเป็นราคาคุ้มทุนต่อกิโลกรัมมีชีวิต ให้หารต้นทุนรวมด้วยน้ำหนักขายรวม แล้วตรวจว่าราคาที่ผู้ซื้อเสนอสูงกว่าหรือต่ำกว่าระดับดังกล่าวเพียงใด การคำนวณนี้ควรใช้ราคาขายสุทธิหลังหักค่าใช้จ่ายที่เกี่ยวข้อง ไม่ใช่ราคาประกาศโดยไม่ตรวจเงื่อนไข
การวิเคราะห์ความอ่อนไหวช่วยประเมินผลเมื่อราคาอาหาร ค่าแรง ค่าไฟ หรือราคาสุกรเปลี่ยน เช่น ลองคำนวณกรณีต้นทุนอาหารเพิ่มขึ้น 5 เปอร์เซ็นต์ หรือราคาขายลดลง 3 เปอร์เซ็นต์ แล้วดูผลต่อกำไรต่อรุ่น ตัวเลขร้อยละดังกล่าวเป็นสถานการณ์สมมติสำหรับการวางแผน ไม่ใช่การคาดการณ์ตลาด ควรใช้ข้อมูลใบเสนอราคา สัญญาซื้อขาย และประวัติราคาของฟาร์มเป็นฐาน
ตัวอย่างแดชบอร์ดและกราฟติดตาม
ตารางหรือกราฟรายเดือนควรแสดงต้นทุนอาหาร แรงงาน พลังงาน และต้นทุนอื่นต่อกิโลกรัม ควบคู่กับอัตราแลกเนื้อ น้ำหนักขาย อัตราตาย และราคาขายสุทธิ การแสดงแนวโน้มจะช่วยแยกได้ว่าต้นทุนเพิ่มเพราะราคาปัจจัยการผลิตสูงขึ้น หรือเพราะประสิทธิภาพการผลิตลดลง
ตัวอย่างภาพที่ควรจัดทำคือกราฟเส้นเปรียบเทียบต้นทุนต่อกิโลกรัมกับราคาขายสุทธิในแต่ละรุ่น และแผนภูมิแท่งซ้อนแสดงสัดส่วนค่าอาหาร แรงงาน พลังงาน และรายการอื่น ควรใส่หน่วย ช่วงเวลา และแหล่งข้อมูลกำกับทุกครั้ง เพื่อป้องกันการตีความผิดจากการเปรียบเทียบข้อมูลคนละฐาน
การควบคุมข้อมูลและการทบทวนผล
ระบบบันทึกที่ดีควรเชื่อมใบซื้อกับยอดรับสินค้า การเบิกใช้ สต็อกคงเหลือ มิเตอร์พลังงาน ชั่วโมงทำงาน และข้อมูลน้ำหนักสัตว์ ผู้รับผิดชอบควรตรวจยอดเป็นประจำและกำหนดวิธีจัดสรรต้นทุนร่วมให้เหมือนเดิมทุกงวด หากเปลี่ยนวิธีคำนวณ ควรบันทึกเหตุผลเพื่อให้การเปรียบเทียบย้อนหลังยังมีความหมาย
ในการนำไปใช้จริง ให้เริ่มจากตัวชี้วัดจำนวนน้อยที่เชื่อถือได้ เช่น ต้นทุนอาหารต่อกิโลกรัม น้ำหนักขายต่อสุกร และต้นทุนรวมต่อกิโลกรัม จากนั้นเพิ่มรายละเอียดเมื่อระบบบันทึกพร้อม การใช้ข้อมูลที่ครบและสม่ำเสมอมีคุณค่ากว่าการสร้างรายงานซับซ้อนแต่ตรวจสอบที่มาไม่ได้
ข้อสรุปและแนวทางลงมือทำ
การคำนวณต้นทุนการผลิตสุกรอย่างเป็นระบบต้องกำหนดขอบเขตให้ชัด แยกต้นทุนผันแปรและต้นทุนคงที่ บันทึกอาหาร แรงงาน พลังงาน และต้นทุนอื่นตามการใช้จริง แล้วหารด้วยผลผลิตที่ขายได้ในช่วงเวลาเดียวกัน ตัวเลขต่อสุกรและต่อกิโลกรัมช่วยประเมินจุดคุ้มทุนและเปรียบเทียบประสิทธิภาพ แต่ต้องอ่านควบคู่กับอัตราแลกเนื้อ อัตราตาย น้ำหนักขาย และราคาขายสุทธิ
เจ้าของฟาร์มสามารถเริ่มได้โดยรวบรวมข้อมูลการผลิตและค่าใช้จ่ายย้อนหลังอย่างน้อยหนึ่งรุ่น ตรวจสอบยอดอาหารและค่าไฟกับหลักฐานจริง แล้วทำตารางสรุปต้นทุนต่อกิโลกรัมพร้อมสถานการณ์จำลองราคา การทบทวนตัวเลขเป็นประจำช่วยให้วางแผนจัดซื้อ ปรับการจัดการ และประเมินความเสี่ยงของกิจการได้ดีขึ้น โดยไม่ลดทอนสุขภาพสัตว์หรือความปลอดภัยของฟาร์ม
แหล่งข้อมูลประกอบการตรวจสอบ ได้แก่ องค์การอาหารและเกษตรแห่งสหประชาชาติ ในหัวข้อการผลิตสุกรและการจัดการต้นทุนฟาร์ม และแนวทางบัญชีต้นทุนของกิจการเกษตร รวมถึงข้อมูลราคา ใบแจ้งหนี้ และบันทึกการผลิตของฟาร์ม ซึ่งควรใช้เป็นฐานหลักในการคำนวณจริง เพราะต้นทุนและราคาปัจจัยการผลิตเปลี่ยนแปลงตามพื้นที่ ช่วงเวลา และระบบการเลี้ยง